
Gastos fijos, variables y hormiga: descubre dónde se te va el dinero cada mes
Aprende a clasificar tus gastos fijos, variables y hormiga para descubrir dónde se va realmente tu dinero y encontrar oportunidades de ahorro sin renunciar a todo.
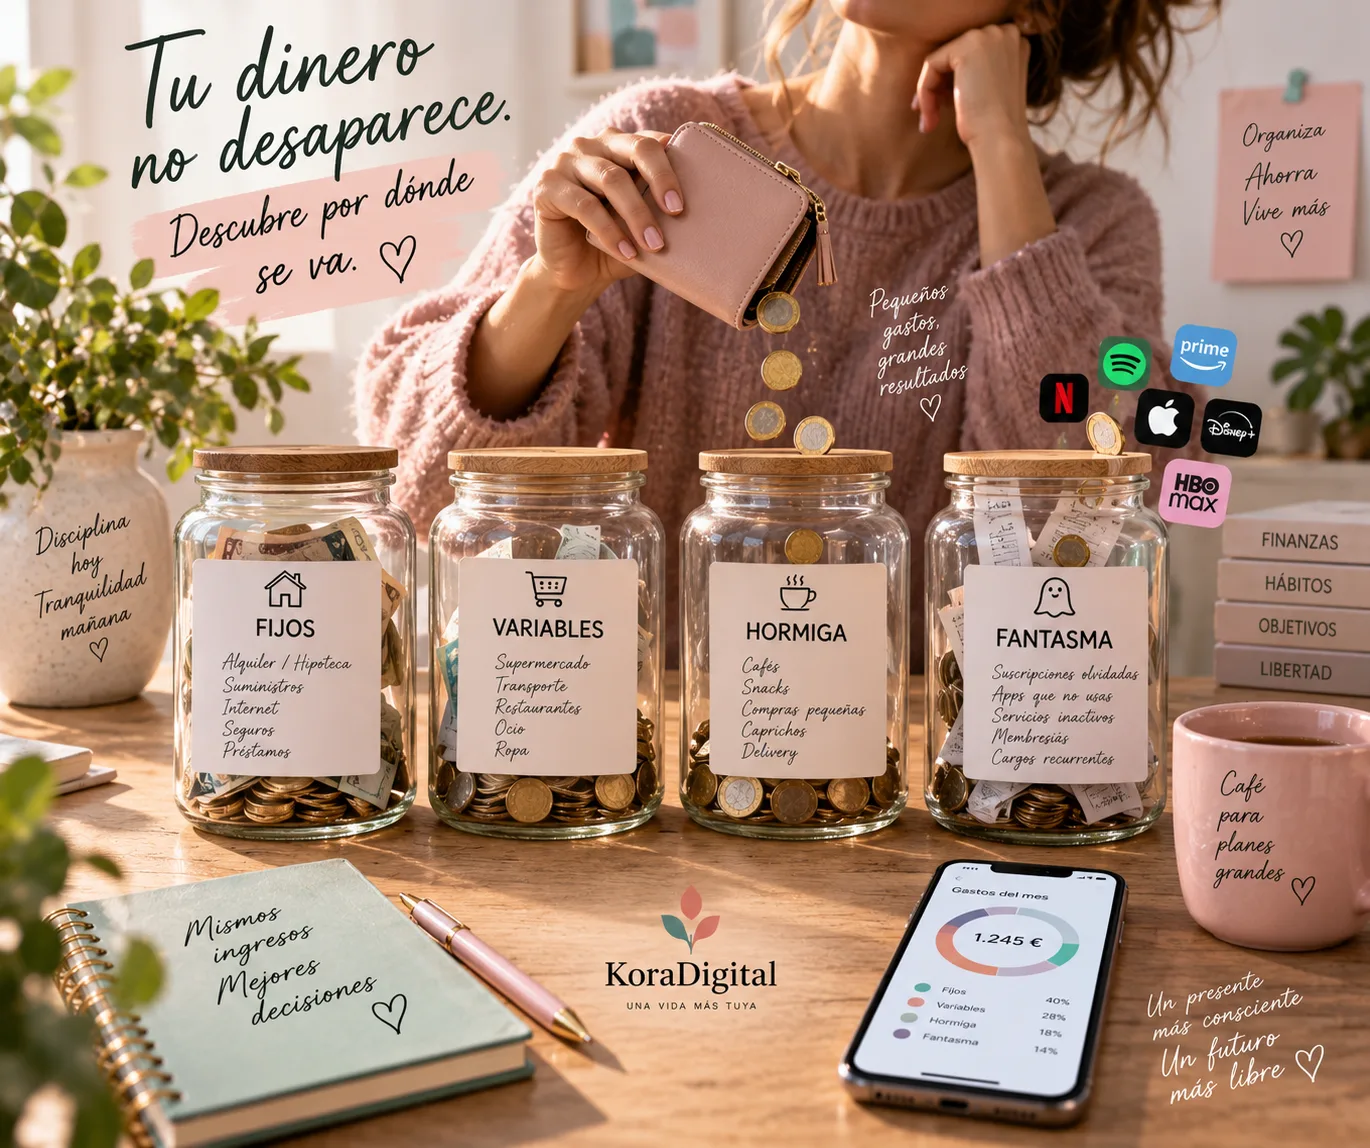
Tu dinero no desaparece. El problema es que muchas veces no vemos por dónde se va.
Hipoteca.
Supermercado.
Netflix.
Gasolina.
Un café.
Amazon.
Una cena.
El seguro.
Otra suscripción de 4,99 € que ni recordabas.
Todo sale de la misma cuenta.
Pero no todos los gastos funcionan de la misma manera.
Y entender esa diferencia puede cambiar bastante la forma en la que organizas tus finanzas.
¿Qué tipos de gastos existen?
Para organizar tus gastos mensuales no necesitas crear cuarenta categorías.
Podemos empezar con cuatro grupos muy sencillos:
- Gastos fijos.
- Gastos variables.
- Gastos hormiga.
- Gastos fantasma.
Cada uno requiere una estrategia diferente.
1. ¿Qué son los gastos fijos?
Son aquellos gastos que se repiten periódicamente y que normalmente puedes prever.
Por ejemplo:
- Alquiler o hipoteca.
- Préstamos.
- Internet.
- Cuotas.
- Guardería.
- Determinados seguros.
Imagina:
- Vivienda: 700 €.
- Préstamo: 180 €.
- Internet y móvil: 55 €.
- Gimnasio: 35 €.
Total:
970 € mensuales.
Antes de empezar el mes ya sabes que aproximadamente esa cantidad está comprometida.
¿Por qué es tan importante conocer tus gastos fijos?
Porque tu saldo bancario puede engañarte.
Imagina que cobras:
2.000 €.
Cuando ves esos 2.000 € en la cuenta puede parecer que tienes bastante dinero disponible.
Pero si 970 € ya están comprometidos, tu situación real es diferente.
Saldo y dinero disponible no son necesariamente lo mismo.
2. ¿Qué son los gastos variables?
Son gastos que aparecen habitualmente, pero cuya cantidad puede cambiar.
Por ejemplo:
- Supermercado.
- Gasolina.
- Electricidad.
- Restaurantes.
- Ropa.
- Ocio.
Quizá un mes gastas 300 € en supermercado y otro 380 €.
O 100 € en combustible un mes y 170 € al siguiente.
La ventaja es que aquí suele existir mayor capacidad de ajuste.
3. ¿Qué son los gastos hormiga?
Son pequeños gastos que individualmente parecen poco importantes, pero que pueden acumularse.
Por ejemplo:
2,50 €.
4,90 €.
7 €.
3,20 €.
Ninguno parece especialmente preocupante.
Pero supongamos que realizas pequeños gastos por una media de:
6 € al día.
Durante 30 días:
180 € al mes.
En un año:
2.190 € aproximadamente.
Ahí el pequeño gasto empieza a parecer bastante más grande.
¿Los gastos hormiga son malos?
No.
Tomarte un café no va a destruir tus finanzas.
Comprar algo pequeño tampoco.
El problema aparece cuando no sabemos cuánto representan todos juntos.
No necesitas eliminar los pequeños placeres. Necesitas decidir cuánto quieres dedicarles.
4. ¿Qué son los gastos fantasma?
Este concepto es especialmente interesante.
Son pagos recurrentes que continúan saliendo de tu cuenta aunque apenas los utilices o incluso hayas olvidado que existen.
Por ejemplo:
- Una aplicación que probaste hace meses.
- Una plataforma que ya no ves.
- Almacenamiento que no necesitas.
- Una membresía olvidada.
- Un servicio premium que ya no utilizas.
Imagina que encuentras:
- 9,99 €.
- 5,99 €.
- 12,99 €.
- 3,99 €.
Total:
32,96 € al mes.
En un año:
395,52 €.
Por servicios que quizá ni siquiera recuerdas.
El quinto gasto que casi nadie recuerda: los gastos anuales
Seguro del coche.
Impuestos.
Revisiones.
Navidad.
Vacaciones.
Matrículas.
Estos gastos pueden provocar la sensación de que “este mes ha sido excepcional”.
Pero muchos ocurren todos los años.
Por eso podemos convertirlos mentalmente en gastos mensuales.
Por ejemplo:
Seguro anual: 720 €.
Dividido entre doce:
60 € al mes.
Ahora puedes reservar esa cantidad poco a poco.
Haz la radiografía de tus gastos
Imagina unos ingresos de:
2.200 € mensuales.
Después de revisar los movimientos descubres:
- Gastos fijos: 1.000 €.
- Gastos variables: 600 €.
- Gastos hormiga: 180 €.
- Gastos fantasma: 35 €.
- Previsión de gastos anuales: 100 €.
Total:
1.915 €.
Quedan:
285 €.
Ahora empiezas a entender por qué parecía que 2.200 € desaparecían tan rápidamente.
¿Dónde deberías recortar primero?
No necesariamente en lo que más disfrutas.
Yo empezaría preguntándome:
¿Qué estoy pagando y no me aporta prácticamente nada?
Ahí suelen aparecer los gastos fantasma.
Después:
¿Hay algún gasto grande recurrente que pueda optimizar?
Y finalmente:
¿Mis gastos variables están dentro de lo que quiero gastar?
Es mucho más inteligente que eliminar automáticamente cualquier pequeño capricho.
El error de obsesionarse únicamente con el café
Imagina que tomas un café de 1,80 € varias veces por semana y realmente lo disfrutas.
Quizá ahorrar unos euros eliminándolo no cambie demasiado tu situación.
Pero al mismo tiempo puedes estar pagando 45 € mensuales en servicios digitales que no utilizas.
Optimizar tus finanzas consiste en buscar primero las decisiones con mayor impacto y menor pérdida de calidad de vida.
Haz esta revisión una vez al mes
No necesitas controlar cada movimiento todos los días.
Una vez al mes puede bastar para comprobar:
- ¿Han aumentado mis gastos fijos?
- ¿Qué categoría variable ha crecido?
- ¿Tengo nuevas suscripciones?
- ¿Hay algún gasto que no reconozco?
- ¿Qué pagos importantes llegan próximamente?
Diez minutos pueden darte muchísima información.
Convierte las categorías en límites sencillos
Supongamos que decides:
- Supermercado: 350 €.
- Restaurantes: 150 €.
- Ocio: 200 €.
- Compras: 100 €.
Ahora no necesitas preguntarte constantemente si puedes gastar.
Tienes una referencia.
Si llevas 70 € de los 150 € destinados a restaurantes, sabes dónde estás.
KoraDigital: queremos que entiendas tus gastos sin estudiar contabilidad
Aquí entra una de las ideas fundamentales de KoraDigital.
No queremos enseñarte simplemente una lista interminable de movimientos.
Queremos transformar esos movimientos en información útil.
Que puedas abrir Tu Dinero y ver algo parecido a:
- Casa: 42 %.
- Alimentación: 16 %.
- Transporte: 9 %.
- Ocio: 11 %.
- Suscripciones: 4 %.
- Ahorro: 18 %.
En pocos segundos entiendes mucho más que mirando veinte cargos bancarios.
Y aquí es donde Kora puede empezar a ser realmente útil
Imagina que Kora detecta que algo está cambiando.
En lugar de mostrarte únicamente una gráfica podría decirte:
“Este mes llevas 74 € más en restaurantes que el mes pasado.”
O:
“Tus suscripciones suman 53,96 € al mes: 647,52 € al año.”
O incluso:
“Has gastado 82 € menos que el mes pasado. ¿Quieres añadirlos a uno de tus objetivos?”
Eso cambia completamente el concepto.
De controlar gastos a construir objetivos
Imagina que encuentras 40 € mensuales en gastos que ya no quieres.
Puedes simplemente dejarlos en la cuenta.
O convertirlos en:
Viaje +40 €.
Fondo de emergencia +40 €.
Casa +40 €.
40 € al mes son:
480 € al año.
Ahora eliminar un gasto deja de significar simplemente “gastar menos”.
Significa avanzar más rápido hacia algo.
Tu economía debería poder entenderse de un vistazo
Ingresos.
Gastos.
Suscripciones.
Ahorro.
Objetivos.
Próximos pagos.
No necesitas convertirte en experto financiero.
Necesitas información suficientemente clara para decidir.
Haz una prueba este mes
Revisa tus últimos 30 días.
Clasifica los gastos únicamente en:
Fijos.
Variables.
Hormiga.
Fantasma.
Después suma cada grupo.
Puede que encuentres algo mucho más interesante que una simple lista de movimientos:
el mapa de dónde se está yendo tu dinero.
Y cuando sabes dónde se va, puedes empezar a decidir dónde quieres que vaya.
KoraDigital. Entiende tu dinero. Decide tu camino.
Tu vida, en orden
Convierte estas ideas en acciones dentro de Kora.
Crea tu espacio personal y activa únicamente las herramientas que encajen contigo.
Crear mi cuenta