
Cómo repartir tu sueldo cada mes: el método para ahorrar, disfrutar y llegar tranquilo a fin de mes
¿Cobras y a los pocos días parece que tu sueldo ha desaparecido? Aprende a repartir tu dinero entre gastos, ahorro y ocio con un sistema sencillo y adaptable a cualquier salario.
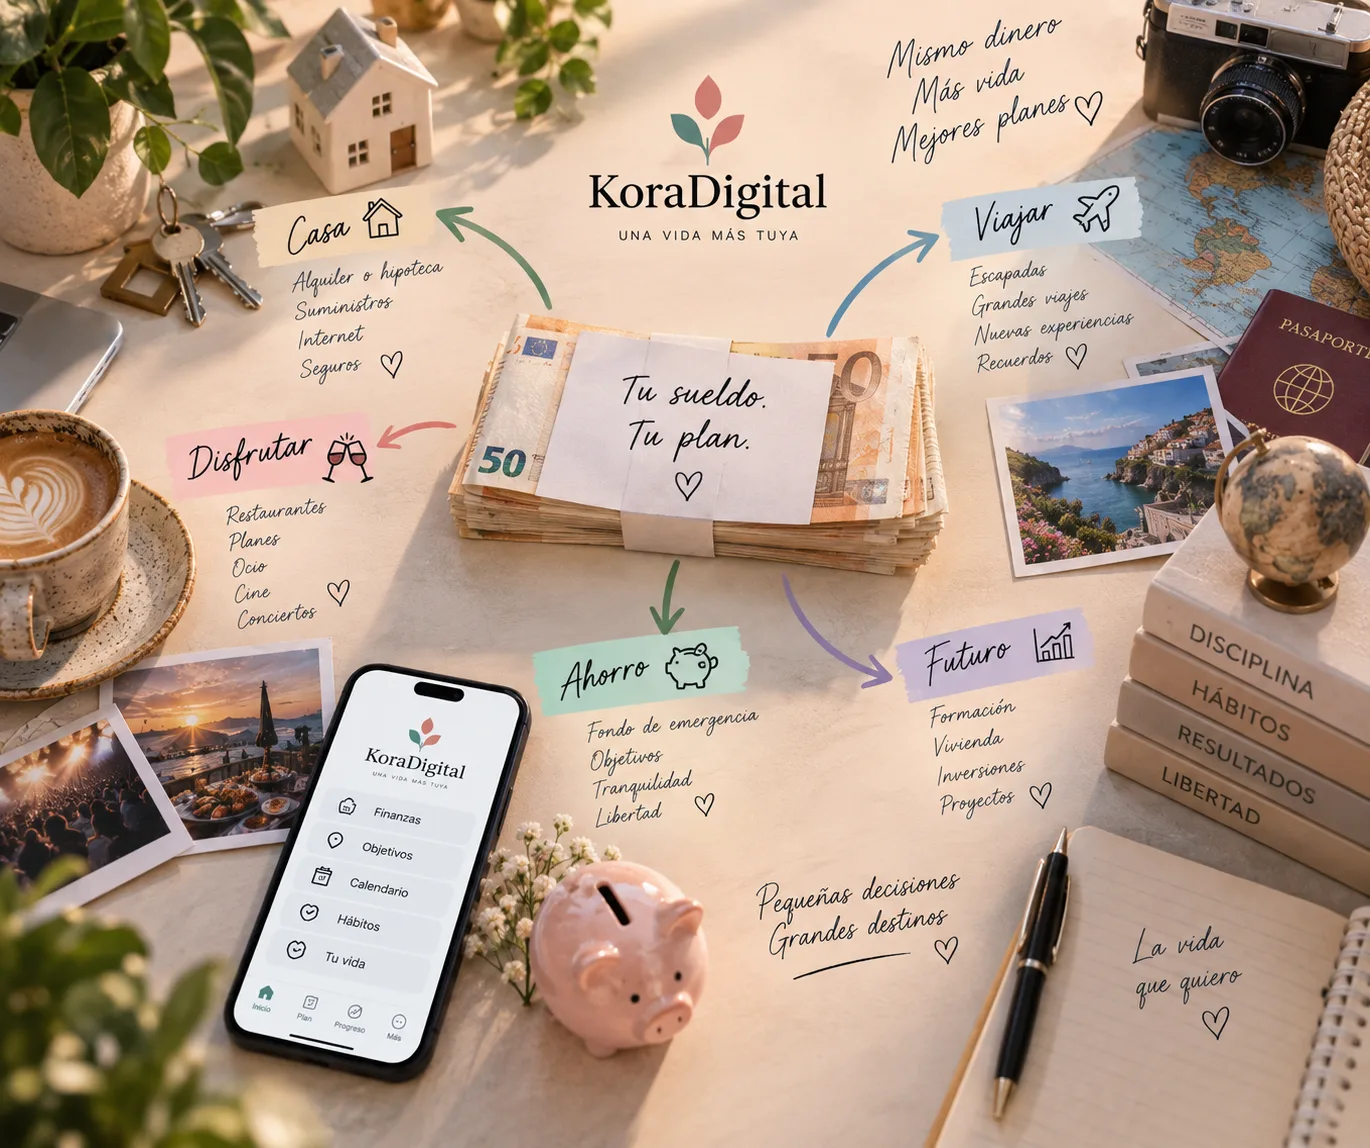
Has cobrado. Ahora empieza la parte importante.
Llega la nómina.
Miras la cuenta y durante unos días parece que tienes bastante dinero.
Después llega el alquiler o la hipoteca.
Los recibos.
El supermercado.
El coche.
Las suscripciones.
Alguna cena.
Una compra que no tenías prevista.
Y de repente vuelves a mirar tu cuenta:
¿Dónde se ha ido mi sueldo?
Muchas veces el problema no es únicamente cuánto ganamos.
También importa muchísimo cómo repartimos nuestro sueldo desde el momento en el que lo recibimos.
¿Cómo organizar el sueldo cada mes?
No existe una distribución perfecta que funcione para todas las personas.
Alguien que vive de alquiler en una gran ciudad puede tener unos gastos completamente diferentes a una persona que comparte vivienda.
También cambian las circunstancias si tienes hijos, coche, préstamos o determinados objetivos.
Pero existe una idea que sí podemos aplicar prácticamente siempre:
darle un propósito a nuestro dinero antes de empezar a gastarlo.
1. Empieza por tu sueldo neto
Lo primero es conocer cuánto dinero llega realmente a tu cuenta cada mes.
Trabajaremos siempre con el ingreso disponible.
Por ejemplo:
Sueldo neto mensual: 1.800 €.
Esos 1.800 € serán nuestro punto de partida.
2. Calcula tus gastos fijos reales
Ahora suma aquello que sabes que tendrás que pagar.
- Alquiler o hipoteca.
- Electricidad.
- Agua.
- Internet.
- Teléfono.
- Seguros.
- Préstamos.
- Guardería o colegio.
- Gimnasio.
- Suscripciones.
Supongamos que todo suma:
900 €.
Ya sabemos algo importante.
De tus 1.800 €, realmente quedan aproximadamente 900 € para el resto del mes.
3. Separa el ahorro antes de empezar a gastar
Este pequeño cambio puede transformar completamente nuestra relación con el ahorro.
Muchas personas utilizan esta fórmula:
Sueldo - gastos = ahorro.
El problema es que el ahorro depende de lo que quede el día 30.
Podemos darle la vuelta:
Sueldo - ahorro = dinero disponible.
Si decides ahorrar 150 € mensuales, puedes separar esa cantidad al principio.
Así el ahorro deja de depender de lo que ocurra durante el mes.
4. Utiliza la regla 50/30/20 como referencia
Probablemente hayas escuchado hablar de la regla 50/30/20.
Propone dividir aproximadamente los ingresos de esta forma:
- 50 % necesidades.
- 30 % deseos y ocio.
- 20 % ahorro.
Con un sueldo de 1.800 € sería aproximadamente:
- 900 € para necesidades.
- 540 € para ocio y otros deseos.
- 360 € para ahorro.
Pero hay algo importante.
No conviertas esta regla en una obligación.
Puede servir como referencia, no como examen.
5. ¿Y si no puedo ahorrar el 20 %?
No pasa nada.
Quizá actualmente puedas ahorrar un 5 %.
O un 10 %.
Lo importante es que la cantidad sea sostenible.
Con un sueldo de 1.500 €, ahorrar un 10 % serían:
150 € al mes.
En un año:
1.800 €.
Una cantidad pequeña repetida durante suficiente tiempo deja de ser pequeña.
6. Crea una cantidad específica para ocio
Este punto es fundamental.
Un presupuesto no debería decirte únicamente cuánto no puedes gastar.
También debería decirte:
“Esto sí puedes gastarlo.”
Imagina que reservas 250 € para ocio.
Restaurantes.
Ropa.
Videojuegos.
Copas.
Cine.
Planes.
Mientras estés dentro de esa cantidad, puedes disfrutarla sabiendo que el resto de tu planificación continúa funcionando.
7. No olvides los gastos que no llegan todos los meses
Aquí es donde muchos presupuestos fallan.
El seguro del coche.
Una revisión.
Navidad.
Vacaciones.
Un cumpleaños.
Una matrícula.
El mantenimiento del vehículo.
No son gastos mensuales.
Pero tampoco son completamente inesperados.
Si sabes que pagarás un seguro de 600 € dentro de doce meses, puedes reservar:
50 € al mes.
Cuando llegue el recibo, el dinero ya estará preparado.
8. Crea un fondo para imprevistos
Hay gastos que sí son difíciles de anticipar.
Una avería.
Una reparación.
Un gasto médico inesperado.
Una urgencia.
Tener un pequeño colchón económico puede evitar que cada imprevisto destruya completamente tu presupuesto mensual.
No necesitas construirlo de golpe.
Puedes hacerlo poco a poco.
9. Pon nombre a tus ahorros
Existe una diferencia psicológica importante entre ver:
Ahorro: 2.000 €.
Y ver:
- Viaje: 800 €.
- Emergencias: 700 €.
- Coche: 300 €.
- Objetivo personal: 200 €.
El dinero es exactamente el mismo.
Pero ahora cada cantidad tiene una función.
Ahorrar resulta mucho más motivador cuando sabes para qué estás ahorrando.
10. Haz que el día de cobro sea también el día de organizarte
En lugar de revisar tus finanzas únicamente cuando queda poco dinero, prueba a hacerlo cuando recibes tus ingresos.
Puede llevarte cinco minutos.
Comprueba:
- Cuánto has cobrado.
- Qué gastos importantes llegan este mes.
- Cuánto quieres ahorrar.
- Cuánto puedes dedicar al ocio.
- Si viene algún gasto extraordinario.
Después puedes olvidarte bastante del presupuesto.
La idea no es vivir mirando tu dinero. Es organizarlo para no tener que estar preocupado por él.
Ejemplo: cómo repartir un sueldo de 1.500 €
Imaginemos una distribución sencilla:
- 750 € · vivienda, suministros y necesidades.
- 250 € · alimentación y transporte.
- 200 € · ocio.
- 150 € · ahorro.
- 100 € · gastos futuros.
- 50 € · margen.
No significa que esta distribución sea adecuada para todo el mundo.
Sirve para entender la lógica:
cada parte del sueldo tiene un propósito.
Ejemplo: cómo repartir un sueldo de 2.000 €
- 900 € · necesidades y vivienda.
- 300 € · alimentación y transporte.
- 300 € · ocio.
- 300 € · ahorro.
- 100 € · gastos futuros.
- 100 € · margen.
Otra vez, son únicamente cifras de ejemplo.
Tu distribución debería adaptarse a tu realidad.
Ejemplo: cómo repartir un sueldo de 3.000 €
Cuando aumentan los ingresos aparece una tentación:
aumentar los gastos exactamente al mismo ritmo.
Es lo que muchas veces se conoce como inflación del estilo de vida.
Una posible distribución podría ser:
- 1.300 € · necesidades y gastos fijos.
- 500 € · ocio y vida personal.
- 700 € · ahorro y objetivos.
- 300 € · gastos futuros.
- 200 € · margen.
Ganar más debería permitirte disfrutar más.
Pero también puede permitirte avanzar mucho más rápido hacia tus objetivos.
¿Cuánto debería quedarme después de pagar todos mis gastos?
No existe una cifra universal.
Dependerá de tus ingresos, vivienda, responsabilidades y situación personal.
Una pregunta más útil puede ser:
¿mi distribución actual me permite vivir, ahorrar y afrontar un imprevisto sin que cada mes sea una carrera?
Si la respuesta es no, ya sabes dónde empezar a trabajar.
KoraDigital: que tu sueldo tenga un plan desde el primer día
Esta es precisamente la filosofía que queremos aplicar en KoraDigital.
No queremos que tengas que estudiar veinte gráficos para entender tu economía.
Queremos que puedas ver algo mucho más sencillo:
Has cobrado 1.800 €.
Y debajo:
- Gastos previstos.
- Dinero disponible.
- Ahorro del mes.
- Objetivos.
- Suscripciones.
- Próximos pagos.
Una fotografía sencilla de tu mes.
Pero Kora quiere ir un paso más allá
Porque ahorrar 200 € no debería ser únicamente ver subir una gráfica.
Quizá esos 200 € pertenecen a tu próximo viaje.
O a una vivienda.
O a un coche.
O simplemente a conseguir tranquilidad.
Por eso queremos conectar tus finanzas con tus objetivos reales.
Que puedas ver:
Viaje a Japón · 72 % conseguido.
O:
Fondo de emergencia · te faltan 350 €.
Eso hace que el dinero deje de ser únicamente dinero.
Empieza a representar cosas que quieres conseguir.
No necesitas ganar muchísimo para empezar a organizarte
A veces pensamos:
“Cuando gane más, empezaré a ahorrar.”
“Cuando tenga más dinero, controlaré mis gastos.”
“Cuando esté mejor económicamente, me organizaré.”
Pero organizar el dinero que tienes hoy puede ser precisamente lo que te permita estar mejor mañana.
No importa si empiezas con 50 €, 100 € o 500 €.
Lo importante es que tú decidas dónde va tu dinero antes de preguntarte dónde se fue.
KoraDigital. Tu dinero tiene un plan. Tú también.
Tu vida, en orden
Convierte estas ideas en acciones dentro de Kora.
Crea tu espacio personal y activa únicamente las herramientas que encajen contigo.
Crear mi cuenta