
Cómo hacer un presupuesto mensual fácil y saber exactamente cuánto puedes gastar
Aprende a crear un presupuesto mensual sencillo para controlar gastos, ahorrar y saber cuánto dinero puedes gastar cada mes sin vivir pendiente de tu cuenta bancaria.
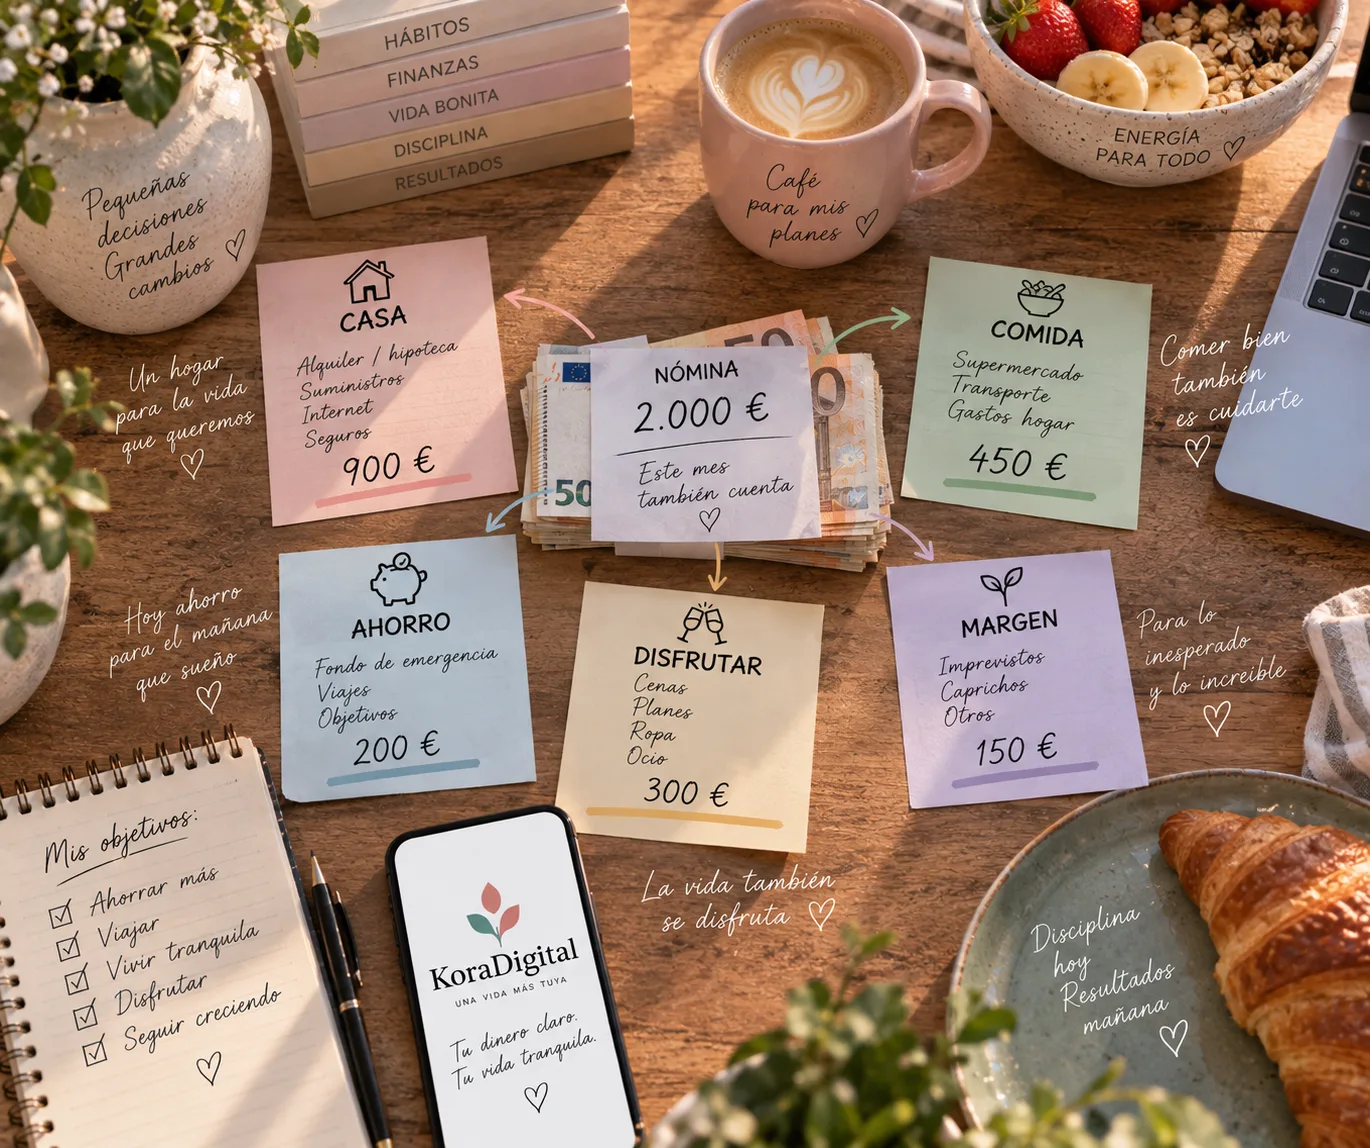
Un presupuesto no debería decirte todo lo que no puedes hacer
Cuando pensamos en hacer un presupuesto mensual, muchas veces imaginamos una enorme hoja de cálculo.
Categorías.
Porcentajes.
Fórmulas.
Decenas de gastos apuntados.
Y después de una semana dejamos de utilizarlo.
Pero un presupuesto puede ser muchísimo más sencillo.
En realidad debería responder principalmente a cuatro preguntas:
- ¿Cuánto dinero entra?
- ¿Cuánto dinero necesito obligatoriamente?
- ¿Cuánto quiero ahorrar?
- ¿Cuánto puedo gastar tranquilamente?
Si puedes responder esas cuatro preguntas, ya tienes gran parte de tu economía organizada.
¿Qué es un presupuesto mensual?
Un presupuesto mensual es simplemente un plan para decidir cómo vas a utilizar tus ingresos durante el mes.
No consiste en predecir perfectamente cada euro.
Consiste en evitar que llegue el día 25 y te preguntes:
“¿Cómo puede quedarme tan poco?”
La diferencia es sencilla.
Sin presupuesto, gastas y después compruebas qué ha ocurrido.
Con presupuesto, decides primero y gastas después.
1. Empieza por tus ingresos netos
Apunta el dinero que realmente tienes disponible durante el mes.
Por ejemplo:
Ingresos mensuales: 2.000 €.
Si tus ingresos cambian de un mes a otro, puedes utilizar una estimación prudente basada en tus ingresos habituales.
Esta cifra será nuestro punto de partida.
2. Calcula tus gastos fijos
Ahora apunta aquellos pagos que sabes que llegarán prácticamente todos los meses.
- Alquiler o hipoteca.
- Préstamos.
- Internet.
- Teléfono.
- Guardería o colegio.
- Gimnasio.
- Suscripciones.
- Seguros prorrateados.
- Otros pagos recurrentes.
Supongamos que suman:
900 €.
Ya tenemos nuestra primera fotografía:
2.000 € - 900 € = 1.100 €.
Pero cuidado.
Esos 1.100 € todavía no son dinero completamente libre.
3. Calcula tus gastos variables necesarios
Hay gastos que necesitas todos los meses pero cuya cantidad cambia.
Por ejemplo:
- Supermercado.
- Combustible.
- Transporte.
- Electricidad.
- Agua.
- Otros consumos domésticos.
Imaginemos que calculas aproximadamente:
450 €.
Ahora tenemos:
2.000 € - 900 € - 450 € = 650 €.
4. Decide cuánto quieres ahorrar
Aquí aparece una de las decisiones más importantes.
No esperes necesariamente al último día del mes para comprobar cuánto ha sobrado.
Decide una cantidad antes.
Por ejemplo:
Ahorro mensual: 200 €.
Entonces:
650 € - 200 € = 450 €.
Ahora sí estamos empezando a saber cuánto dinero queda disponible.
5. Reserva dinero para disfrutar
Esto debería formar parte del presupuesto.
No ser un error dentro del presupuesto.
Cenas.
Cine.
Ropa.
Videojuegos.
Salir.
Caprichos.
Supongamos que decides reservar:
300 € para ocio.
Ahora sabes algo tremendamente útil.
Puedes utilizar esos 300 € sin sentir que estás destruyendo tu ahorro.
El dinero para disfrutar también puede estar planificado.
6. Deja siempre un pequeño margen
Nos quedarían 150 €.
Podrías utilizarlos como margen.
Porque ningún mes sale exactamente como esperábamos.
Quizá gastas más en gasolina.
Hay un cumpleaños.
Necesitas comprar algo.
O aparece una pequeña reparación.
Ese margen evita tener que reconstruir todo el presupuesto cada vez que surge algo.
Ejemplo completo de presupuesto mensual de 2.000 €
- Ingresos: 2.000 €.
- Gastos fijos: 900 €.
- Gastos variables necesarios: 450 €.
- Ahorro: 200 €.
- Ocio: 300 €.
- Margen: 150 €.
Total:
2.000 €.
Cada euro tiene aproximadamente un destino.
Pero el sistema continúa siendo suficientemente flexible para vivir.
¿Qué porcentaje del sueldo debería ahorrar?
No existe un porcentaje universal.
La conocida regla 50/30/20 puede servir como referencia para algunas personas, pero no debería convertirse en una obligación.
Tu capacidad de ahorro dependerá de factores como:
- Tus ingresos.
- El coste de tu vivienda.
- Si tienes hijos.
- Deudas.
- Transporte.
- Situación personal.
Quizá puedas ahorrar un 20 %.
Quizá actualmente puedas ahorrar un 5 %.
Ahorrar una cantidad sostenible suele ser mejor que fijar una cifra imposible y abandonarla al segundo mes.
Presupuesto mensual con un sueldo de 1.500 €
Un ejemplo sencillo podría ser:
- 650 € · vivienda y gastos fijos.
- 350 € · alimentación y transporte.
- 150 € · ahorro.
- 250 € · ocio y gastos personales.
- 100 € · margen.
Esto es únicamente un ejemplo.
La distribución correcta será aquella que funcione con tu situación real.
Presupuesto mensual con un sueldo de 2.500 €
Otro ejemplo:
- 1.000 € · vivienda y gastos fijos.
- 500 € · alimentación, transporte y hogar.
- 400 € · ahorro.
- 400 € · ocio y gastos personales.
- 200 € · margen y gastos futuros.
No olvides los gastos anuales
Este es uno de los errores más habituales.
Hay meses que parecen perfectamente organizados hasta que aparece:
El seguro del coche.
Una matrícula.
Navidad.
Una revisión.
Las vacaciones.
Un impuesto.
Pero muchos de estos gastos no son realmente inesperados.
Sabemos que llegarán.
Convierte los gastos anuales en mensuales
Imagina un seguro de:
600 € al año.
Divide entre doce:
50 € al mes.
Si reservas esos 50 € cada mes, cuando llegue el seguro tendrás prácticamente preparado el dinero.
Esta pequeña técnica puede evitar muchos meses complicados.
¿Necesitas apuntar absolutamente cada café?
No necesariamente.
Hay personas a las que les encanta registrar cada movimiento.
Perfecto.
Pero para otras personas puede resultar agotador.
Una alternativa es trabajar con grandes categorías:
- Casa.
- Comida.
- Transporte.
- Ocio.
- Ahorro.
Si tienes controladas las grandes cifras, quizá no necesites convertir tu vida en una contabilidad permanente.
El error de crear un presupuesto demasiado perfecto
Un presupuesto puede quedar precioso sobre el papel.
Pero después llega la vida.
Un cumpleaños.
Una cena inesperada.
Una avería.
Un fin de semana diferente.
Por eso necesitas margen.
El mejor presupuesto no es el más preciso. Es el que puedes seguir utilizando dentro de seis meses.
¿Qué hacer si gastas más de lo previsto?
No significa que tengas que empezar de cero.
Primero identifica dónde ha ocurrido.
Después pregúntate:
¿Ha sido algo excepcional?
¿O esa categoría está mal presupuestada?
Si presupuestas 250 € para supermercado pero gastas 400 € todos los meses, quizá el problema no sea tu disciplina.
Quizá tu presupuesto simplemente no refleja tu vida real.
Un presupuesto debería adaptarse a ti
No al contrario.
Hay meses de vacaciones.
Meses con cumpleaños.
Meses con más gastos.
Y meses tranquilos.
Tu presupuesto debería poder cambiar.
Porque tu vida también cambia.
KoraDigital: un presupuesto que puedas entender en cinco segundos
Esta es precisamente una de las ideas que queremos llevar a KoraDigital.
No queremos que necesites abrir una hoja de cálculo con cuarenta filas.
Queremos que puedas entrar en Tu Dinero y entender rápidamente:
- Ingresos del mes.
- Gastos previstos.
- Dinero disponible.
- Ahorro.
- Ocio.
- Próximos pagos.
Y, sobre todo, responder una pregunta que todos nos hacemos:
“¿Cuánto puedo gastar tranquilamente?”
De “presupuesto” a “vida real”
KoraDigital quiere ir un poco más lejos.
Porque esos 200 € de ahorro quizá no sean simplemente ahorro.
Pueden ser:
Viaje a Japón · +200 €.
O:
Entrada de una vivienda · +200 €.
O:
Fondo de emergencia · +200 €.
Cuando el presupuesto se conecta con tus objetivos, ahorrar empieza a tener significado.
Imagina abrir Kora el día que cobras
Y encontrar algo tan sencillo como:
Has cobrado: 2.000 €.
Pagos previstos: 1.350 €.
Ahorro planificado: 200 €.
Disponible para el resto del mes: 450 €.
Sin hacer veinte cálculos.
Sin preguntarte cuánto puedes gastar.
Sin descubrirlo el día 28.
Tu dinero necesita un plan, no una cárcel
Un buen presupuesto no debería conseguir que tengas miedo de gastar.
Debería conseguir exactamente lo contrario.
Que puedas pagar tus obligaciones.
Ahorrar.
Prepararte para el futuro.
Y después utilizar una parte de tu dinero para disfrutar sin sentirte culpable.
Porque controlar tus finanzas no consiste en pensar constantemente en dinero.
Consiste en tenerlas suficientemente organizadas como para poder dejar de pensar en él.
KoraDigital. Tu dinero claro. Tu vida más tranquila.
Tu vida, en orden
Convierte estas ideas en acciones dentro de Kora.
Crea tu espacio personal y activa únicamente las herramientas que encajen contigo.
Crear mi cuenta