
Fondo de emergencia: cuánto dinero deberías tener y cómo crearlo desde cero
Descubre qué es un fondo de emergencia, cuánto dinero conviene tener, cómo calcular tu objetivo y cómo construirlo poco a poco aunque ahora mismo ahorres poco.
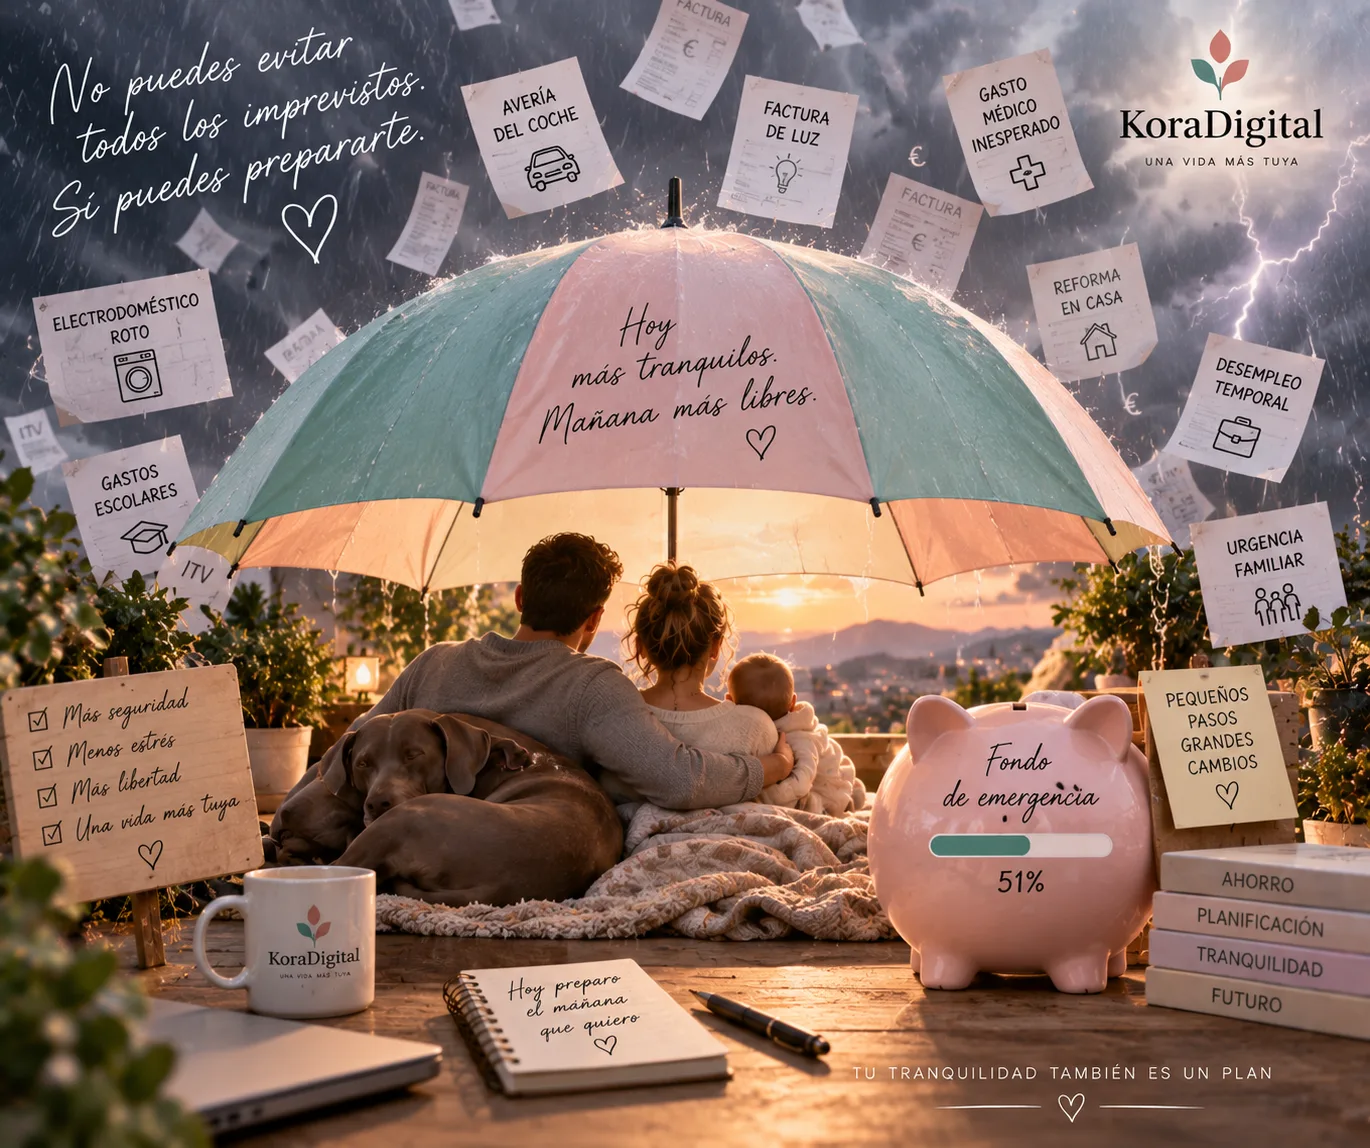
Una avería no avisa. Una urgencia tampoco.
El coche falla.
Se rompe un electrodoméstico.
Aparece un gasto médico.
Necesitas hacer una reparación.
Tu situación laboral cambia.
Y de repente necesitas dinero que no estaba previsto.
Ahí es donde entra en juego un fondo de emergencia.
No sirve para viajar.
No sirve para darte un capricho.
No sirve para comprar algo simplemente porque está de oferta.
Sirve para que un problema inesperado no se convierta también en un problema financiero.
¿Qué es un fondo de emergencia?
Es una cantidad de dinero reservada exclusivamente para situaciones imprevistas.
Por ejemplo:
- Una avería importante.
- Una reparación urgente.
- Un gasto médico inesperado.
- Una reducción temporal de ingresos.
- Una necesidad familiar importante.
La idea es sencilla:
tener margen.
¿Cuánto dinero debería tener en mi fondo de emergencia?
No existe una cifra universal.
Una referencia habitual consiste en pensar en varios meses de gastos esenciales.
Pero no necesitas empezar pensando en una cifra enorme.
Puedes construirlo por etapas.
Primer objetivo: 500 €
Si ahora mismo no tienes ningún fondo, 500 € puede ser un primer objetivo muy razonable.
No resolverá cualquier problema.
Pero puede cubrir muchas pequeñas emergencias sin obligarte a utilizar una tarjeta de crédito o pedir dinero prestado.
Segundo objetivo: 1.000 €
Una vez conseguido el primer colchón, puedes ampliarlo.
1.000 € ya ofrecen bastante más margen para determinadas averías o gastos inesperados.
Además, psicológicamente cambia bastante la sensación de seguridad.
Objetivo avanzado: varios meses de gastos esenciales
Cuando ya tienes un pequeño fondo, puedes calcular cuánto necesitas para cubrir varios meses de vida básica.
Imagina que tus gastos esenciales son:
- Vivienda: 700 €.
- Alimentación: 300 €.
- Transporte: 150 €.
- Suministros: 150 €.
Total:
1.300 € al mes.
Un fondo equivalente a tres meses sería:
3.900 €.
Uno equivalente a seis meses:
7.800 €.
No significa que necesites esa cantidad mañana.
Significa que puedes tener una referencia a largo plazo.
1. Calcula tus gastos esenciales
Para saber cuánto necesitas, empieza por separar lo imprescindible de lo opcional.
Incluye:
- Vivienda.
- Comida.
- Suministros.
- Transporte.
- Seguros.
- Cuotas imprescindibles.
No hace falta incluir ocio o compras prescindibles.
El fondo está pensado para mantener lo esencial.
2. No intentes construirlo de golpe
Si tu objetivo son 4.000 €, puede parecer enorme.
Pero puedes dividirlo.
Por ejemplo:
- Primer hito: 500 €.
- Segundo hito: 1.000 €.
- Tercer hito: 2.000 €.
- Objetivo final: 4.000 €.
Dividir el objetivo hace que resulte mucho más alcanzable.
3. Reserva una cantidad mensual
Imagina que puedes ahorrar:
100 € al mes.
En cinco meses tendrás:
500 €.
En diez meses:
1.000 €.
Y en dos años:
2.400 €.
El progreso puede parecer lento al principio.
Pero el tiempo hace gran parte del trabajo.
4. Utiliza ingresos extraordinarios
Una paga extra.
Una devolución.
Un ingreso inesperado.
Un regalo.
No necesitas destinarlo completamente al fondo.
Pero dedicar una parte puede acelerar bastante el objetivo.
5. Guarda el fondo separado del dinero diario
Si lo ves constantemente dentro de tu cuenta principal, puede ser más fácil gastarlo.
Por eso suele tener sentido mantenerlo diferenciado.
No para olvidarte de él.
Sino para evitar confundir:
dinero disponible
con:
dinero reservado para emergencias.
6. ¿Cuándo deberías utilizar el fondo?
Una pregunta sencilla puede ayudarte:
¿Esto es urgente, necesario e inesperado?
Si la respuesta es sí, probablemente estamos ante una emergencia.
Por ejemplo:
- Una avería que necesitas reparar.
- Una urgencia médica.
- Una reparación doméstica importante.
- Una pérdida temporal de ingresos.
7. ¿Cuándo NO deberías utilizarlo?
No debería convertirse en una cuenta para cualquier gasto.
Un viaje.
Una consola.
Ropa.
Un móvil nuevo porque te apetece cambiarlo.
Para ese tipo de gastos es mejor crear otros objetivos de ahorro.
El fondo de emergencia funciona porque permanece disponible cuando realmente hace falta.
8. ¿Qué pasa si tienes que utilizarlo?
Precisamente para eso existe.
No has fracasado.
Has utilizado el fondo correctamente.
Después simplemente empiezas a reconstruirlo.
Imagina:
Tenías 2.000 €.
Utilizas 600 € para una avería.
Ahora tu siguiente objetivo vuelve a ser:
recuperar esos 600 €.
9. Fondo de emergencia y ahorro para objetivos no son lo mismo
Esta diferencia es importante.
Puedes tener:
- Fondo de emergencia: 2.000 €.
- Viaje: 800 €.
- Casa: 1.200 €.
- Capricho: 300 €.
Todo es ahorro.
Pero cada cantidad tiene una función diferente.
10. ¿Debo crear el fondo antes de invertir?
Depende de tu situación.
Pero antes de asumir riesgos financieros, suele tener sentido disponer de cierto margen para imprevistos.
Porque si necesitas dinero urgentemente, tener que vender una inversión en mal momento puede resultar poco conveniente.
Primero estabilidad. Después, otros objetivos.
11. Si tienes deudas, ¿qué hago primero?
Depende del tipo de deuda, su coste y tu situación.
Pero incluso mientras reduces deuda puede tener sentido disponer de un pequeño colchón.
Porque si aparece una nueva emergencia y no tienes nada reservado, puedes terminar aumentando nuevamente la deuda.
12. Ajusta el fondo a tu situación personal
No todo el mundo necesita exactamente el mismo nivel de seguridad.
Puede tener sentido disponer de un fondo mayor si:
- Tienes ingresos variables.
- Eres autónomo.
- Tienes personas a tu cargo.
- Tienes gastos fijos elevados.
- Tu situación laboral es menos estable.
Y quizá necesites menos margen si tu situación es especialmente estable y tus gastos son bajos.
KoraDigital: que tu fondo deje de ser una cifra olvidada
Este tipo de objetivo encaja especialmente bien con KoraDigital.
Porque podrías ver:
Fondo de emergencia · 1.450 € / 3.900 €
37 % conseguido.
Y debajo:
Con tu ritmo actual llegarás al objetivo aproximadamente en 17 meses.
De repente ya no es simplemente una cantidad abstracta.
Es un camino.
Y podría adaptarse cuando tu vida cambia
Imagina que tus gastos esenciales aumentan.
Tu objetivo podría actualizarse.
O que consigues reducir determinados gastos.
Tu colchón necesario también podría cambiar.
Tu planificación financiera debería evolucionar contigo.
Imagina abrir Kora y ver esto
Fondo de emergencia: 2.300 €.
Objetivo: 4.500 €.
51 % conseguido.
Aportación mensual: 150 €.
Te faltan aproximadamente 15 meses.
Ahora sabes exactamente dónde estás.
El verdadero valor del fondo no son los euros
Es poder afrontar una avería sin entrar en pánico.
Es saber que un gasto inesperado no destruye completamente tu mes.
Es tener margen para tomar decisiones.
Es tranquilidad.
El dinero reservado para emergencias no está parado.
Está comprando tranquilidad.
Empieza por una cantidad pequeña
Si actualmente tienes cero euros reservados, no pienses todavía en seis meses de gastos.
Ponte un primer objetivo:
100 €.
Después 250 €.
Después 500 €.
Y sigue construyendo.
Porque el fondo de emergencia no se crea en un día.
Se crea cada vez que decides reservar un poco para proteger a tu yo del futuro.
KoraDigital. Más previsión. Menos preocupación.
Tu vida, en orden
Convierte estas ideas en acciones dentro de Kora.
Crea tu espacio personal y activa únicamente las herramientas que encajen contigo.
Crear mi cuenta