
Cómo llegar a fin de mes y ahorrar aunque sientas que tu sueldo desaparece
¿Cobras y a mitad de mes ya estás mirando la cuenta? Aprende a organizar tus gastos, detectar dónde se va tu dinero y empezar a ahorrar sin renunciar a todo lo que disfrutas.
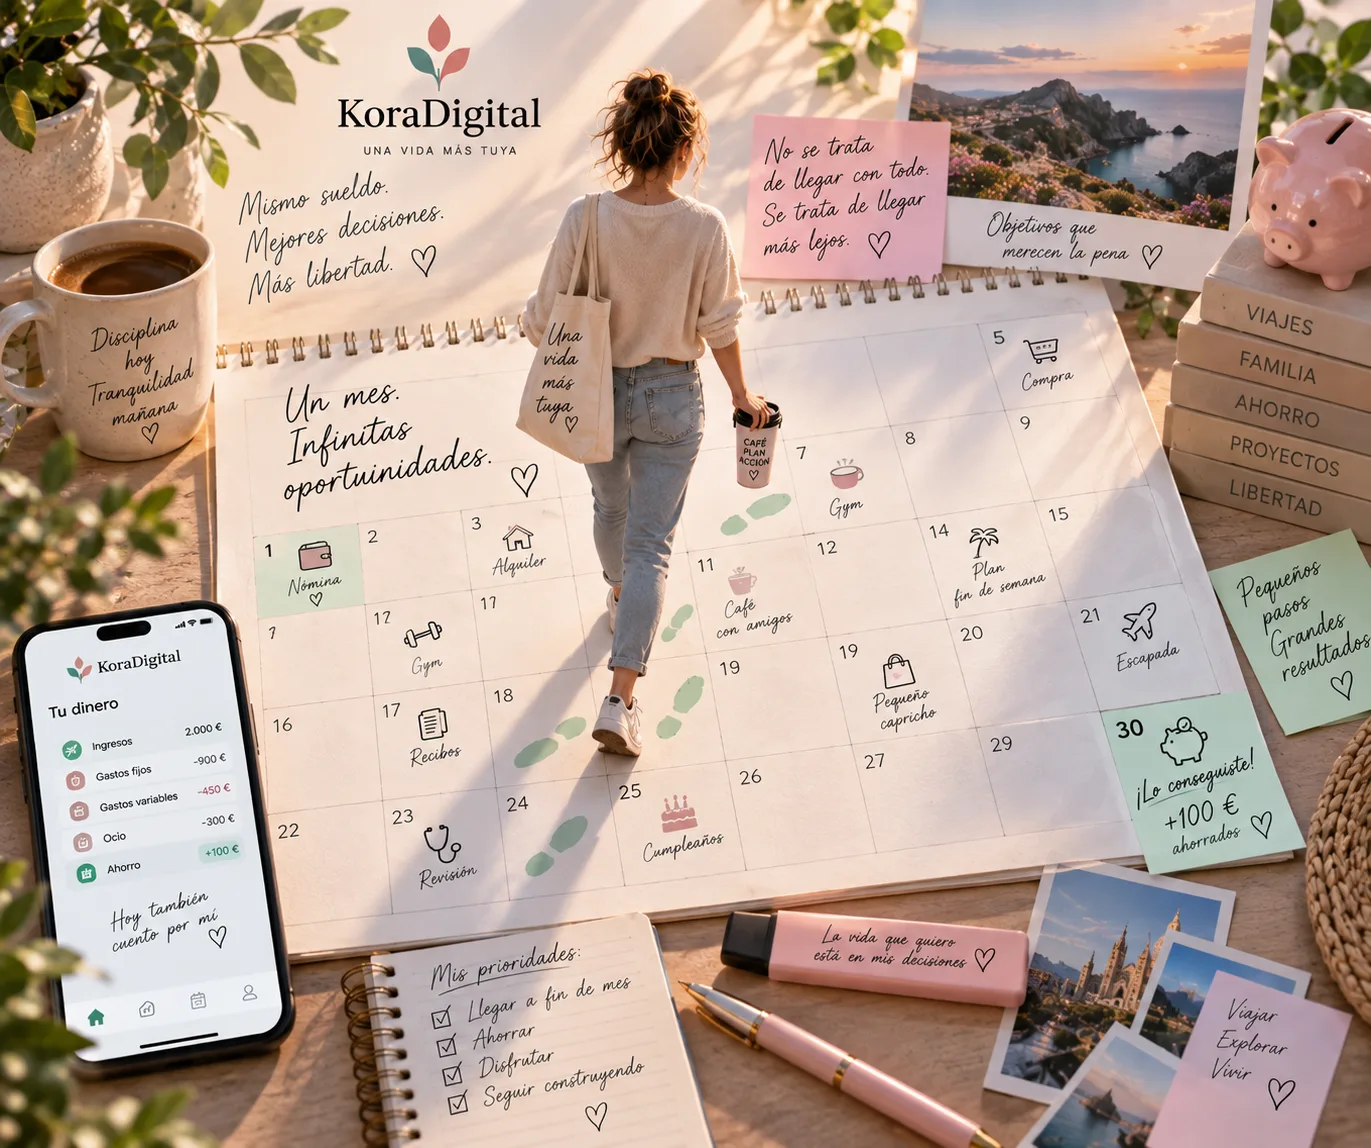
Cobras. Respiras. Y dos semanas después vuelves a mirar la cuenta.
El día que cobras todo parece estar bajo control.
Entra la nómina.
Pagas la casa.
Llega algún recibo.
Haces la compra.
Llenas el depósito.
Sales un par de veces.
Se cobran varias suscripciones.
Compras alguna cosa.
Y, casi sin darte cuenta, aparece esa pregunta:
“¿Pero dónde se ha ido todo el dinero?”
Si te ocurre, el primer paso no debería ser dejar de tomar café, cancelar todos tus planes o convertirte en experto en hojas de cálculo.
Hay algo mucho más importante:
entender qué está ocurriendo con tu dinero.
¿Por qué cuesta llegar a fin de mes?
No existe una única respuesta.
Para algunas personas el principal problema puede ser que los gastos esenciales ocupan una parte demasiado grande de sus ingresos.
Para otras, son muchos pequeños gastos acumulados.
También puede haber deudas, imprevistos, compras impulsivas o simplemente ausencia de planificación.
Y, por supuesto, hay situaciones en las que los ingresos simplemente son insuficientes para cubrir cómodamente todos los gastos.
Por eso organizarse no hace milagros. Pero sí permite saber exactamente cuál es el problema.
1. Descubre cuánto cuesta realmente tu mes
Empieza por algo muy sencillo.
Suma aproximadamente tus gastos habituales:
- Alquiler o hipoteca.
- Electricidad, agua y otros suministros.
- Internet y teléfono.
- Supermercado.
- Transporte o combustible.
- Préstamos.
- Seguros.
- Suscripciones.
- Gastos familiares.
Ahora compáralos con tus ingresos.
Puede parecer demasiado básico.
Pero necesitamos conocer una cifra fundamental:
cuánto dinero queda realmente después de mantener tu vida funcionando.
2. Separa gastos fijos, variables y prescindibles
No todos los gastos tienen la misma importancia.
Gastos fijos
Son aquellos que normalmente sabes que llegarán.
Vivienda, determinados recibos, préstamos o cuotas.
Gastos variables necesarios
Supermercado, combustible, transporte o determinados suministros.
Los necesitas, pero la cantidad puede variar.
Gastos prescindibles o ajustables
Restaurantes, algunas compras, ocio, determinadas suscripciones o caprichos.
Esto no significa que debas eliminarlos.
Significa que son los gastos sobre los que normalmente tienes mayor capacidad de decisión.
3. Busca fugas, no culpables
Una de las peores formas de organizar tus finanzas es sentirte culpable cada vez que gastas.
En lugar de eso, busca patrones.
Quizá descubres:
- 48 € mensuales en suscripciones que apenas utilizas.
- 120 € más de lo esperado en comida a domicilio.
- Muchas compras pequeñas realizadas por impulso.
- Comisiones que podrías evitar.
- Un servicio que lleva meses sin utilizarse.
Una única compra de 15 € probablemente no cambie tus finanzas.
Quince euros repetidos diez veces sí empiezan a hacerlo.
4. Calcula tu dinero disponible real
Imaginemos un sueldo neto de:
1.800 €.
Y unos gastos esenciales aproximados de:
1.250 €.
Quedan:
550 €.
Ahora tienes una cifra muchísimo más útil que el saldo de tu cuenta el día que cobras.
Esos 550 € tendrán que cubrir ocio, gastos extraordinarios, ahorro y cualquier pequeño imprevisto.
Tu saldo no es necesariamente tu dinero disponible.
5. Divide el dinero disponible por semanas
Esta técnica puede resultar especialmente útil si llegas bien a mitad de mes pero mal al final.
Imagina que después de separar gastos y ahorro tienes:
400 € disponibles para el mes.
Puedes utilizar aproximadamente:
100 € por semana.
No necesitas cumplirlo exactamente.
Pero ahora tienes una referencia.
Si durante la primera semana gastas 230 €, sabes inmediatamente que el ritmo probablemente no sea sostenible.
6. Ahorrar no tiene que empezar con 500 €
Uno de los errores más habituales es pensar que ahorrar cantidades pequeñas no merece la pena.
Pero imaginemos:
50 € al mes.
En un año:
600 €.
Con 100 € mensuales:
1.200 € al año.
Y con 150 €:
1.800 € al año.
El primer objetivo puede ser simplemente demostrarte que puedes mantener una cantidad.
7. Ahorra al principio del mes si tu situación lo permite
Muchas personas intentan ahorrar así:
“El día 30 guardaré lo que haya sobrado.”
El problema es bastante evidente.
A veces no sobra nada.
Una alternativa es reservar una cantidad cuando cobras.
No tiene que ser enorme.
Puede ser:
50 €, 75 €, 100 €...
La cantidad que tenga sentido para tu situación.
Entonces empiezas el mes sabiendo que una pequeña parte ya está destinada a tu futuro.
8. No elimines todo el ocio
Un presupuesto que solamente funciona si no sales, no compras nada y rechazas cualquier plan probablemente tenga una vida bastante corta.
Reserva una cantidad para disfrutar.
Por ejemplo:
200 € de ocio este mes.
Eso puede incluir:
- Restaurantes.
- Cine.
- Copas.
- Videojuegos.
- Ropa.
- Planes.
Ahora puedes gastarlo conscientemente.
Disfrutar no es un fallo de tu presupuesto. Debería formar parte de él.
9. Cuidado con el “son solo 10 euros”
10 € no son un problema.
El problema aparece cuando tenemos:
10 € aquí.
12 € allí.
8 € después.
17 € mañana.
Y otros 14 € el fin de semana.
Individualmente parecen cantidades pequeñas.
Juntas pueden representar cientos de euros al mes.
No necesitas dejar de hacer esos gastos.
Necesitas saber cuánto representan juntos.
10. Prepara los gastos que sabes que llegarán
Hay un error especialmente doloroso:
llamar “imprevisto” a algo que ocurre todos los años.
Navidad.
Seguro del coche.
Vacaciones.
Una matrícula.
Regalos.
Mantenimiento.
Si sabes que dentro de diez meses tendrás que pagar 500 €, puedes reservar:
50 € al mes.
Cuando llegue el gasto, ya estará prácticamente preparado.
11. Crea un pequeño colchón
Después están los imprevistos reales.
Una avería.
Una reparación.
Un gasto familiar inesperado.
Para eso sirve un fondo de emergencia.
No tienes que construirlo de una sola vez.
Empieza poco a poco.
Los primeros 100 €.
Después 250 €.
Después 500 €.
Cada pequeña cantidad aumenta tu margen ante el siguiente problema.
12. Si tienes deudas, inclúyelas en la fotografía completa
No ignores cuotas o financiaciones cuando calcules tu presupuesto.
Son dinero que ya está comprometido.
Haz una lista con:
- Cuánto debes.
- Qué cuota pagas.
- Qué interés tiene.
- Cuándo termina.
Tenerlo delante puede ayudarte a decidir mejor cómo organizar el resto del dinero.
13. Si vives en pareja, hablad de números reales
Compartir vivienda significa compartir muchas decisiones económicas.
No hace falta tener exactamente el mismo sistema financiero.
Pero sí resulta útil saber:
- Cuánto cuesta aproximadamente el hogar.
- Qué gastos vienen próximamente.
- Qué objetivos compartís.
- Cuánto podéis ahorrar.
Hablar de dinero antes de que aparezca un problema suele ser bastante más sencillo que hacerlo después.
Ejemplo: llegar a fin de mes con 1.800 €
Imaginemos esta situación:
- Ingresos: 1.800 €.
- Vivienda y recibos: 800 €.
- Alimentación y transporte: 400 €.
- Ahorro: 100 €.
- Ocio: 250 €.
- Gastos futuros: 100 €.
- Margen: 150 €.
Total:
1.800 €.
No estamos diciendo que esta distribución funcione para todas las personas.
Lo importante es entender el concepto:
antes de empezar el mes ya sabes aproximadamente qué puede ocurrir con tu dinero.
¿Y si después de hacer números no llegas?
Esta posibilidad también existe.
Si tus gastos esenciales consumen prácticamente todos tus ingresos, recortar pequeños caprichos probablemente no resolverá el problema de fondo.
En ese caso conviene analizar las partidas grandes y estudiar qué opciones reales tienes para reducir costes, reorganizar deudas o aumentar ingresos.
Un presupuesto no puede crear dinero que no existe.
Pero puede mostrarte claramente dónde está el desequilibrio.
El objetivo no es llegar al día 30 con miedo a gastar
El objetivo debería ser llegar sabiendo que:
Las facturas están cubiertas.
Has podido disfrutar.
Has reservado algo para gastos futuros.
Y, cuando sea posible, has conseguido ahorrar.
Eso cambia completamente nuestra relación con el dinero.
KoraDigital: saber cómo va tu mes antes de que termine
Esta es precisamente una de las ideas que queremos desarrollar con KoraDigital.
No queremos que tengas que descubrir el día 27 que has gastado demasiado.
Queremos que puedas abrir Tu Dinero y entender tu situación de un vistazo.
Por ejemplo:
Te quedan 428 € disponibles este mes.
Próximos pagos: 163 €.
Ahorro conseguido: 120 €.
Presupuesto de ocio restante: 94 €.
Información sencilla.
Sin cuarenta gráficas.
Sin convertir cada café en una operación contable.
Y Kora debería avisarte antes, no después
Imagina que tu gasto habitual en ocio es de 250 €.
Estamos a día 12 y ya llevas 210 €.
Kora podría decirte:
“Este mes estás gastando en ocio más rápido de lo habitual.”
No para prohibirte nada.
Para que tú decidas.
O quizá:
“Vas 74 € por debajo de tu presupuesto de supermercado.”
Eso también merece aparecer.
Una buena herramienta financiera no debería regañarte. Debería ayudarte a entender.
De llegar a fin de mes a construir algo
Al principio quizá el objetivo sea simplemente:
no quedarme sin dinero.
Después puede convertirse en:
conseguir ahorrar 50 €.
Después 100 €.
Después construir un fondo.
Y quizá algún día aparezca:
Viaje · 37 % conseguido.
Entrada vivienda · 18 % conseguido.
Fondo de emergencia · 72 % conseguido.
Eso es lo interesante.
Pasar de preguntarte dónde se ha ido tu dinero a decidir dónde quieres que vaya.
No necesitas controlar cada euro. Necesitas entender el conjunto.
Tu dinero debería permitirte vivir hoy.
Pero también ayudarte a construir mañana.
Y entre ambas cosas tiene que existir equilibrio.
No se trata únicamente de llegar a fin de mes.
Se trata de conseguir que cada nuevo mes te acerque un poco más a la vida que quieres.
KoraDigital. Que tu dinero deje de desaparecer y empiece a tener dirección.
Tu vida, en orden
Convierte estas ideas en acciones dentro de Kora.
Crea tu espacio personal y activa únicamente las herramientas que encajen contigo.
Crear mi cuenta